中国华北地区|朝聚眼科今日 IPO,市值百亿,民营眼科迎来“上市”潮!( 二 )
2011年-2014年 , 已经在呼和浩特、赤峰、集宁有三家医院的朝聚眼科 , 以每年一家的速度在浙江嘉兴、浙江杭州、黑龙江齐齐哈尔扩张 。
2015年 , 朝聚眼科将集团总部迁至北京 。 2016年3月份 , 公司迎来天使轮融资 , 由弘晖资本投资;2019年完成B轮近四亿融资 。
02
走出敕勒川:
瞄准二三线 , 竞逐消费眼科赛道
弗若斯特沙利文报告指出 , 于民营眼科医院中 , 按2019年的收益总额计算 , 朝聚眼科在内蒙古排名第一 , 在中国华北地区排名第二;按2019年临床眼科收益计算 , 在中国排名第五 。
而其贡献主要营收的医院主要还是集中在内蒙古及周边地区 。 尽管在浙东、浙北及苏北都有分支 , 但还远不如华北地区的占比高 。
朝聚眼科在招股书中提到 , 除了保证内蒙古地区的现有份额和地位 , 未来也会提升在江浙地区的影响力 , 包括加速对二三线市场的下沉 。
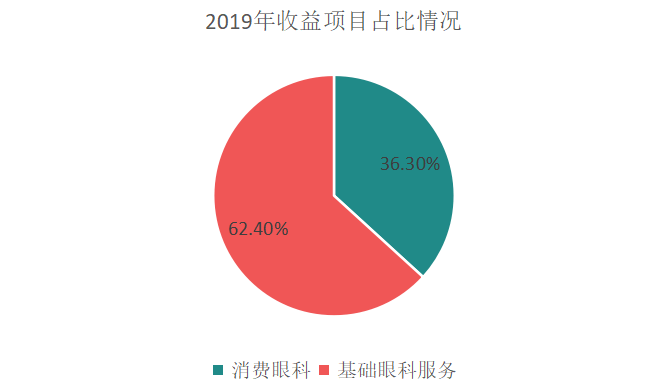
据悉 , 朝聚眼科的收益主要来自于消费眼科服务及基础眼科服务 。 其中 , 消费眼科服务包括屈光矫正(包括老视矫治)、近视防控以及提供视光产品及服务;基础眼科服务包括公共医疗保险计划可能涵盖的白内障、青光眼、斜视、眼底疾病、眼表疾病、眼眶疾病及小儿眼病等多种常见眼科疾病治疗 。
文章图片
数据显示 , 历史上 , 朝聚眼科大部分收益来自基础眼科服务 。 2019年 , 来自消费眼科服务的收入占比36.3% , 来自基础眼科服务的收入占比62.4% 。
文章图片
文章图片
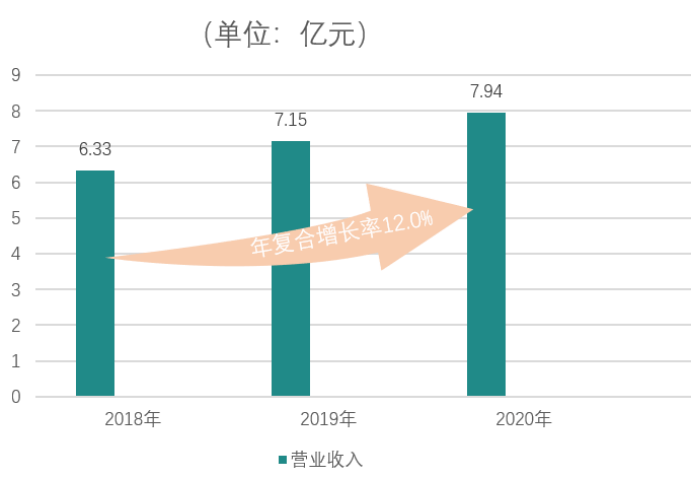
招股书显示 , 2018年、2019年公司收益分别为6.33亿元和7.15亿元 , 2020年实现营业收益7.94亿元 , 年复合增长率为12.0% 。
文章图片
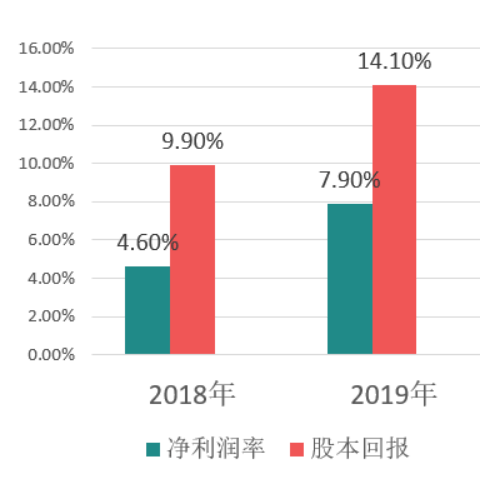
公司的净利润率由2018年的4.6%上升至2019年的9.9%;股本回报率由2018年的7.9%上升至2019年的14.1% 。
朝聚眼科认为 , 公司盈利能力的提升 , 原因之一是公司将战略重心更多地放在消费眼科服务业务上 , 这比基础眼科服务产生更大回报 。
掌门人张丰生也曾在一采访中透露 , 消费级眼科市场将作为朝聚眼科的下一个发展方向 。
03
对手林立 , 南征不易:
“爱尔恒强” , 市场仅存份额几家同分
▍巨头林立 , 朝聚眼科鲜有优势
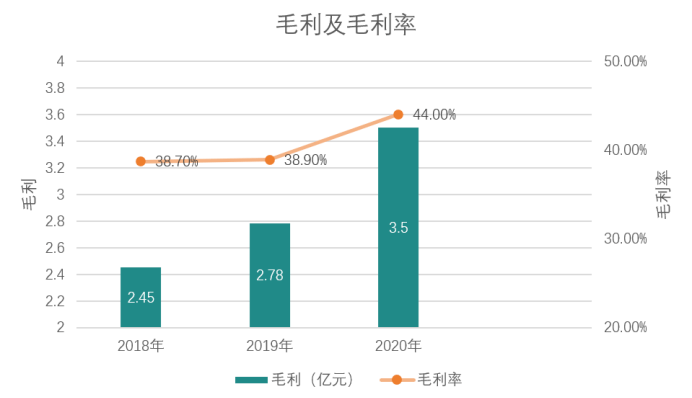
民营眼科医疗的主力是飞秒激光手术和白内障手术 。 中国近视人数比较多 , 飞秒手术市场一直较大 , 但早期公立医院不做飞秒 , 所以给了民营眼科医院机会 , 近年眼视光业务凭着接近50%的高毛利率也成了民营眼科的“新宠” 。
文章图片
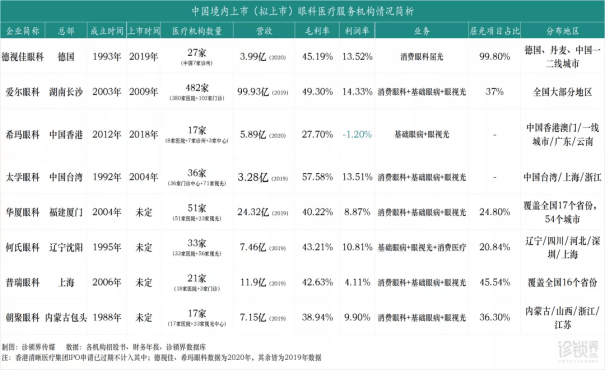
综合分析来看 , 爱尔眼科作为国内眼科服务龙头 , 商业模式成熟、营收稳定 , 相较国内已经上市的德视佳、希玛眼科、太学眼科、朝聚眼科来说 , 体量最大(482家医疗机构) , 毛利率较高(49.3%) 。
从中国台湾而来的太学眼科(台湾名大学眼科) , 早在2004年上市 , 在大陆的江浙地区也不断扎根发展 , 近大陆已有10余家门诊中心(含医院共建) 。
从其2019年的财务数据来看 , 其毛利率高达57.58% , 以门诊和诊所形态的轻投入 , 其成本控制相当出色 。
来自香港的希玛眼科登临港股时名噪一时 , 还得到腾讯控股主席马化腾的千万港元认购投资 , 虽然净利润有所波动 , 营收仍保持了高速稳步的增长 , 伴随而来的是其步伐的迅速扩张:自2018年上市后 , 从香港到北上广深 , 从粤港澳大湾区到长三角 , 陆续拥有了17家门店 。
- 相关|【中国实用外科杂志】肥胖代谢病合并甲状腺癌外科治疗中国专家共识(2021版)
- 中国雄安官网1月14日电(李元闯)在雄安新区安新县|家乡雄安丨杨宏记:村民致富路上的“带头人”
- 春节是中国人心中最重要的传统节日之一|椒盐皮皮虾的做法,外酥里嫩,咸香入味,寓意着大富大贵
- 双下肢|中国家长最喜欢的兴趣班,却没人提醒你它有多危险!
- 生活质量|中国援建考斯玛中柬友谊医院将启用
- 来源:西安日报...|叮!中国疾控的寒假健康提示来了,家长请查收
- 来源:中国疾控动态、河北卫生健康热点推荐编辑 静静 责编 老克来源:燕赵晚报...|寒假如何保持健康,这份健康提示请收好!
- 后遗症|马妮:如果欧洲学习中国的防疫措施,我姐姐就不会得新冠
- 春节是中国人一年中最隆重的节日|肾脏健康在线 | 肾友置办年货须谨“肾”
- 髋关节|中国科大附一院在复杂髋关节翻修领域又有新成果