中国华北地区|朝聚眼科今日 IPO,市值百亿,民营眼科迎来“上市”潮!( 三 )
在资本助力下的希玛眼科正处于跑马圈地阶段 , 面临口碑建设和基建投入的资金压力 , 面临庞大的眼科诊疗市场和日益增长的消费医疗需求 , 希玛眼科的厚积薄发才刚刚开始 。
华厦眼科早年作为厦门行政区下属的事业单位 , 后改制为营利性民营医院 , 又有厦门大学附属医院的金字招牌 , 学术团队根基深厚 , 医院数量仅次于爱尔眼科 , 体量相对庞大 。 今年六月下旬 , 华厦眼科于创业板首发上会 , 正在加紧冲刺创业板IPO 。
由此而言 , 朝聚眼科在大头林立的局势下并无突出优势 。 且就目前来看 , 在朝聚眼科四十家连锁医院中 , 超过一半仍存在亏损 。 据招股书表述 , 亏损原因在于新建医院需要回本周期 。
新建医院自然需要回本周期 , 其盈亏平衡的耗时最终取决于地方资源的整合能力 , 比如医疗资源、公共资源以及品牌影响力等等 , 短则几个月 , 长则几年 。
而朝聚眼科与不乏觊觎者的苏北、浙东、浙北等地市场之间是否存在壁垒 , 是否能够利用在内蒙古地区的发展经验整合地方资源 , 目前仍不好说 。
文章图片
▍在等量级别的竞争 , 朝聚眼科尚未建立局部竞争优势
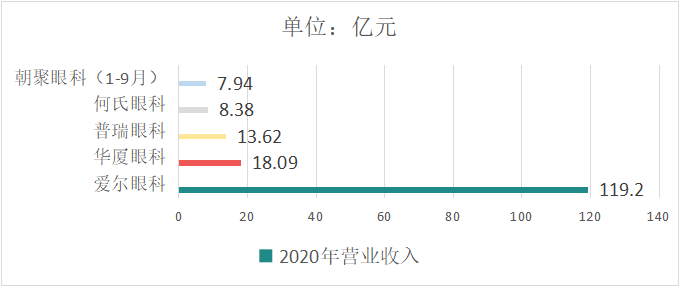
根据2020年年报 , 爱尔眼科全年实现营业收入119.21亿元 , 同比增长19.24%;实现净利润18.77亿元 , 同比增长25.01% 。 华厦眼科实现营业收入18.09亿 , 实现净利润2.15亿 。
而“盘踞”西南的普瑞眼科和“占守”东北的何氏眼科同期分别实现营业收入13.62亿元和8.38亿元 , 分别实现净利润1.09亿元和1亿元 。
从营收数据上来看 , 爱尔眼科作为国内眼科服务龙头 , 在千亿级别的民营眼科市场上 , 尚未找到与之匹敌者 。
而普瑞眼科、何氏眼科、华厦眼科等几家等量级别的眼科品牌在各自“地盘”的深耕不辍 , 建立起了局部的竞争优势 。
在这样的市场格局下 , 朝聚眼科要走完“南征之路” , 完成对二三线市场的下沉 , 不仅需要战术攻略 , 也需要乘借东风;不仅考验企业的运营手段 , 也考验企业的群众基础 。
▍朝聚眼科多年修炼 , 打造大牛股潜质
作为眼科“老兵”而言 , 朝聚眼科凭借其与爱尔眼科“钞能力”不同的扩张思维 , 在市场价值链上已初步建立不可替代的竞争地位 。 就长久而言 , 朝聚眼科也不可说不具备成为大牛股的潜质 。
集群化运营模式造就了朝聚眼科将成为港股市场的稀缺标的 。 据了解 , 朝聚眼科是港股第一家根植中国的大型眼科医疗服务集团 。
随着加大拓展毛利水平较高的消费眼科服务 , 朝聚眼科的整体盈利能力也在不断提升 。
据wind数据显示 , 朝聚眼科43.9%的毛利率 , 远高于2020年前三季度医疗保健设备与服务行业毛利率平均值的29.9% 。 而国内眼科一哥爱尔眼科的2020年前三季度毛利率约为47.7% 。 反映朝聚眼科的毛利水平位列行业第一梯队 。
可见 , 朝聚眼科作为国内最早一批成立的眼科服务企业 , 多年来积累了良好的市场信誉及丰富的临床经验 , 为未来壮大打下了夯实的基础 。
随着登陆资本市场条件的放开及各专科医疗服务企业的逐步长大 , 专科医疗服务上市公司的发展将更快、更多 。 而民营眼科领域的发展已经呈现出较其他专科领域更为“繁荣”的市场景象 。
眼科赛道虽值万金 , 但从竞争格局上看 , 市场份额的蚕食化愈演愈烈;从产品布局上看 , 同质化的发生不可避免 , 规模分化效应也开始显现 。
体量庞大的“大牛”独当一面 , 不少“预备队”正在候场 。 在同一赛道上 , 如何提高竞争力和吸引力 , 如何打造品牌的差异化 , 竞逐者们还有诸多难题待解 。
- 相关|【中国实用外科杂志】肥胖代谢病合并甲状腺癌外科治疗中国专家共识(2021版)
- 中国雄安官网1月14日电(李元闯)在雄安新区安新县|家乡雄安丨杨宏记:村民致富路上的“带头人”
- 春节是中国人心中最重要的传统节日之一|椒盐皮皮虾的做法,外酥里嫩,咸香入味,寓意着大富大贵
- 双下肢|中国家长最喜欢的兴趣班,却没人提醒你它有多危险!
- 生活质量|中国援建考斯玛中柬友谊医院将启用
- 来源:西安日报...|叮!中国疾控的寒假健康提示来了,家长请查收
- 来源:中国疾控动态、河北卫生健康热点推荐编辑 静静 责编 老克来源:燕赵晚报...|寒假如何保持健康,这份健康提示请收好!
- 后遗症|马妮:如果欧洲学习中国的防疫措施,我姐姐就不会得新冠
- 春节是中国人一年中最隆重的节日|肾脏健康在线 | 肾友置办年货须谨“肾”
- 髋关节|中国科大附一院在复杂髋关节翻修领域又有新成果